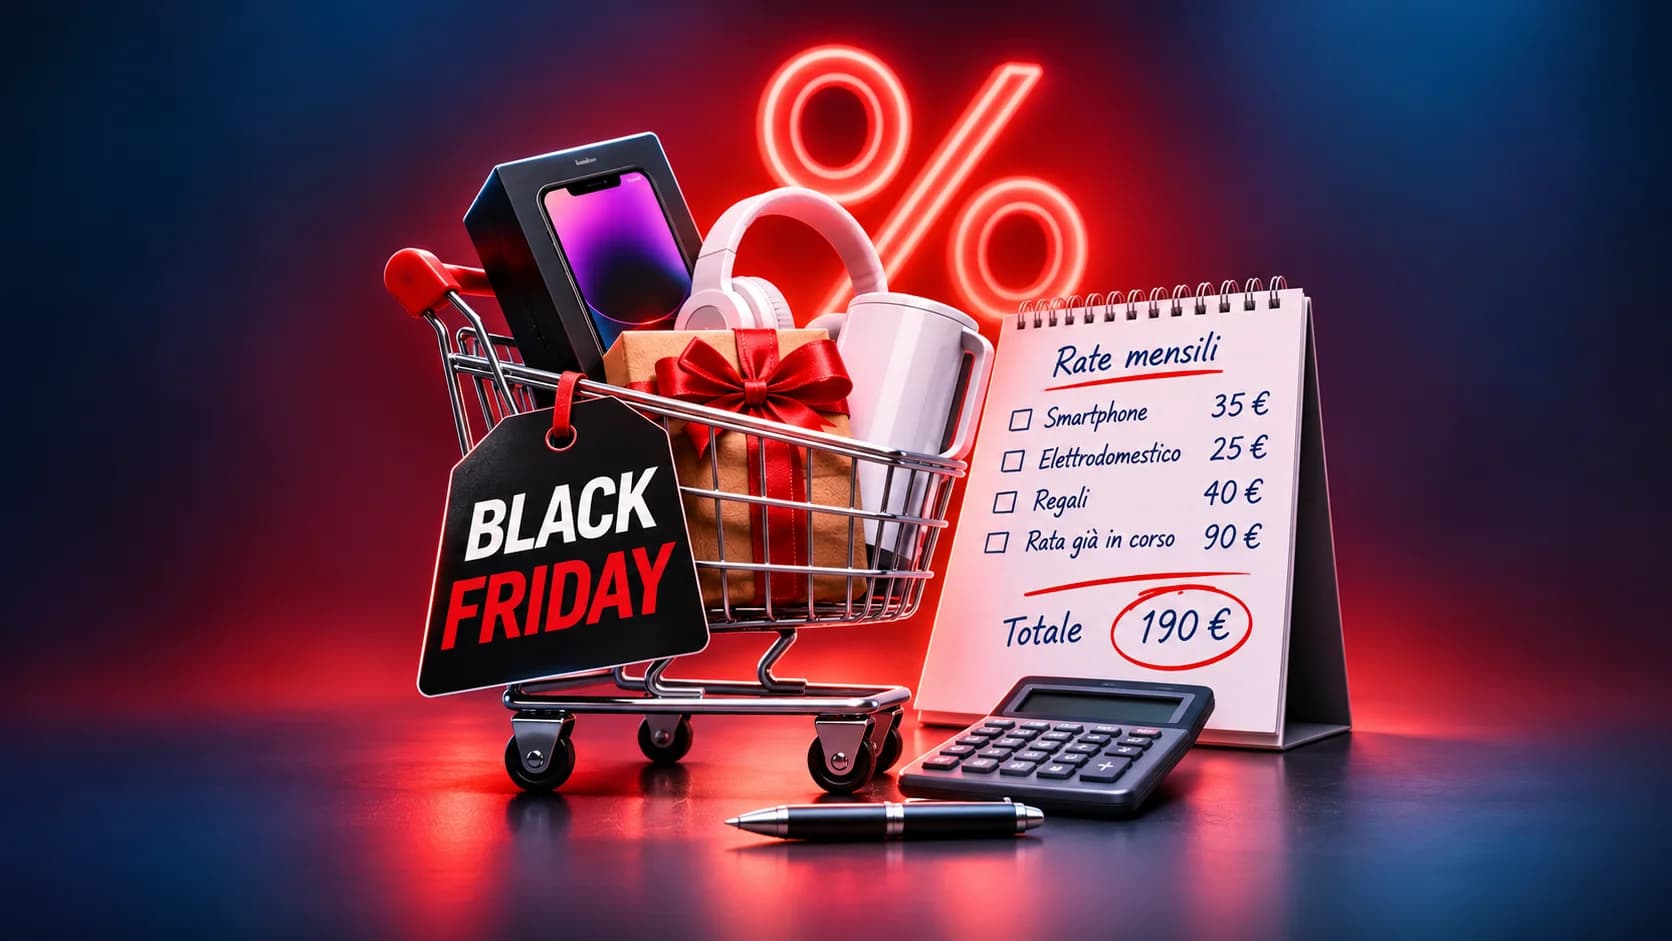
Uno smartphone scontato, un elettrodomestico da sostituire, qualche regalo di Natale acquistato in anticipo. Il Black Friday può essere un’occasione per affrontare spese già programmate, ma le offerte diventano meno facili da valutare quando al prezzo complessivo si sostituisce una rata apparentemente leggera. Pagare 30 o 40 euro al mese sembra diverso dallo spendere subito alcune centinaia di euro. Eppure, per capire se un acquisto è davvero sostenibile, bisogna guardare oltre la singola cifra.
La diffusione delle formule “compra ora, paga dopo”, note come “buy now pay later” (Bnpl), ha reso la rateizzazione accessibile anche per acquisti di importo contenuto. In molti casi il pagamento viene suddiviso in poche scadenze, talvolta senza interessi se rispettate le condizioni previste. È una possibilità utile per distribuire una spesa nel tempo, ma non elimina l’impegno assunto: una parte delle entrate future è già destinata a un acquisto effettuato oggi.
Questo Black Friday cade in una fase di passaggio. Dal 20 novembre 2026 si applicano generalmente le nuove regole europee sul credito ai consumatori, recepite in Italia con il decreto legislativo 212 del 2025. Le nuove disposizioni riportano gran parte delle formule “paga dopo” nel perimetro del credito al consumo, con informazioni più chiare prima della firma e una valutazione proporzionata della capacità di rimborso. Restano escluse alcune dilazioni a basso rischio, come quelle concesse direttamente dal venditore, senza interessi o spese e con pagamento entro 50 giorni. Per il consumatore il messaggio resta però chiaro: anche una rata da pochi euro è un impegno di credito e va considerata nel bilancio mensile
Quattro acquisti, una sola somma
Immaginiamo una famiglia che, durante le promozioni, decida di acquistare un telefono con una rata di 35 euro, un piccolo elettrodomestico da 25 euro al mese e alcuni regali con un pagamento dilazionato da 40 euro mensili. Nessuna di queste cifre, considerata isolatamente, appare particolarmente elevata. Insieme, però, fanno 100 euro al mese. Se a queste si aggiunge una rata di 90 euro già in corso per un precedente acquisto, gli impegni arrivano a 190 euro mensili.
È un esempio ipotetico, ma aiuta a mettere a fuoco un aspetto spesso trascurato: il bilancio familiare non distingue tra rate nate durante il Black Friday e finanziamenti sottoscritti mesi prima. Tutti gli importi incidono sulla stessa disponibilità mensile. Inoltre, le scadenze possono avere durate diverse: alcune terminano dopo poche settimane, altre accompagnano la famiglia per molti mesi. Per questo non basta sommare le rate, ma è importante sapere anche fino a quando dovranno essere pagate.
Tasso zero non significa assenza di condizioni
Un altro elemento da verificare è il costo effettivo della dilazione. Alcune offerte prevedono il rimborso del solo prezzo d’acquisto, mentre altre possono includere interessi, commissioni o spese aggiuntive. Nei finanziamenti che li prevedono, il Tan indica il tasso annuo nominale, mentre il Taeg esprime in percentuale annua il costo complessivo del credito, includendo gli oneri previsti dalla normativa.
Anche quando il costo dichiarato è pari a zero, è opportuno leggere le condizioni: date di addebito, conseguenze di un ritardo, eventuali costi e modalità di gestione di un reso. Le formule di pagamento non sono tutte uguali e una rata conveniente sulla carta deve restare gestibile anche nella pratica. Il confronto più utile parte dal prezzo finale del prodotto e dall’importo totale che sarà effettivamente versato, non soltanto dalla rata pubblicizzata.
Prima dell’offerta, il budget
Il punto di partenza è semplice: quanto resta ogni mese dopo aver pagato le spese essenziali e gli impegni già assunti? Affitto o mutuo, bollette, alimentazione, trasporti e altri finanziamenti vengono prima dei nuovi acquisti. Ma nel calcolo serve spazio anche per gli imprevisti e per il risparmio, che non dovrebbe diventare automaticamente ciò che avanza dopo aver aderito alle promozioni.
Può essere utile chiedersi se l’acquisto fosse già previsto, se il prezzo rappresenti un risparmio reale e se sarebbe possibile sostenere contemporaneamente tutte le rate anche in un mese più impegnativo. Un’offerta a tempo limitato non cambia le risorse disponibili. E un bene scontato non è necessariamente un buon affare se obbliga a rinviare una spesa importante o ad attingere ai risparmi destinati a un altro progetto.
C’è poi un orizzonte più lungo. Chi sta pensando di acquistare casa o di richiedere un finanziamento deve considerare che gli impegni di pagamento già esistenti possono entrare nella valutazione della propria capacità di rimborso. Le modalità dipendono dal prodotto e dalle verifiche effettuate dall’istituto: non ogni acquisto rateizzato ha lo stesso trattamento, ma ignorare il peso complessivo delle uscite sarebbe un errore.
Il Black Friday può dunque essere un’opportunità, soprattutto quando permette di comprare a condizioni favorevoli qualcosa di realmente necessario. La differenza la fa la pianificazione: conoscere il costo totale, tenere traccia delle scadenze e valutare le rate nel quadro delle proprie entrate e dei propri obiettivi. È lo stesso principio che guida l’educazione finanziaria e il lavoro di consulenza di Euroansa.
.webp)
